以下适用于个体户和公司的自税清关,基本流程: 货物到港入境 →资料审核后清关申报 →报关无查验 →缴纳关税和VAT → 海关放行文件 →锁定拖车预约 → 提前告知客户→按期送柜。
1. 到港前:确认申报材料、付款方及预收款
发货前沟通,清关可行性预审,签署付款人合作协议/授权,发票含进口商,贸易条款等必要信息的箱单资料,清关行欧元账单的付款方和开票公司信息,清关前预付GHUB清关行账单。
如由中国公司DDP条款代付境外所有费用,请提前书面确认+提前预付到账,避免国际汇款耽误货物清关和交付。
2.出口西班牙的进口商,海关清关的要求:
2.1 西班牙本土公司作为进口商,优先通过律师楼作公司的电子签名报关授权,当地个体户需提供经营者身份复印件照片/MODELO-036+本人POA签字授权,
2.2 如法国,葡萄牙公司等离岸进口商应提供有效的VAT+EORI,箱单材料及税务注册证明,确保可配合海关清关的文件盖章+签字要求。
并且,使用离岸欧盟EORI须结合西班牙本地税务局NIF税号进口报关,有别于其它欧盟海关,进口商应确保同一进口商主体的EORI–NIF关联(因涉及到公司的电子签名操作,此关联无法代替进口商提早核查)。
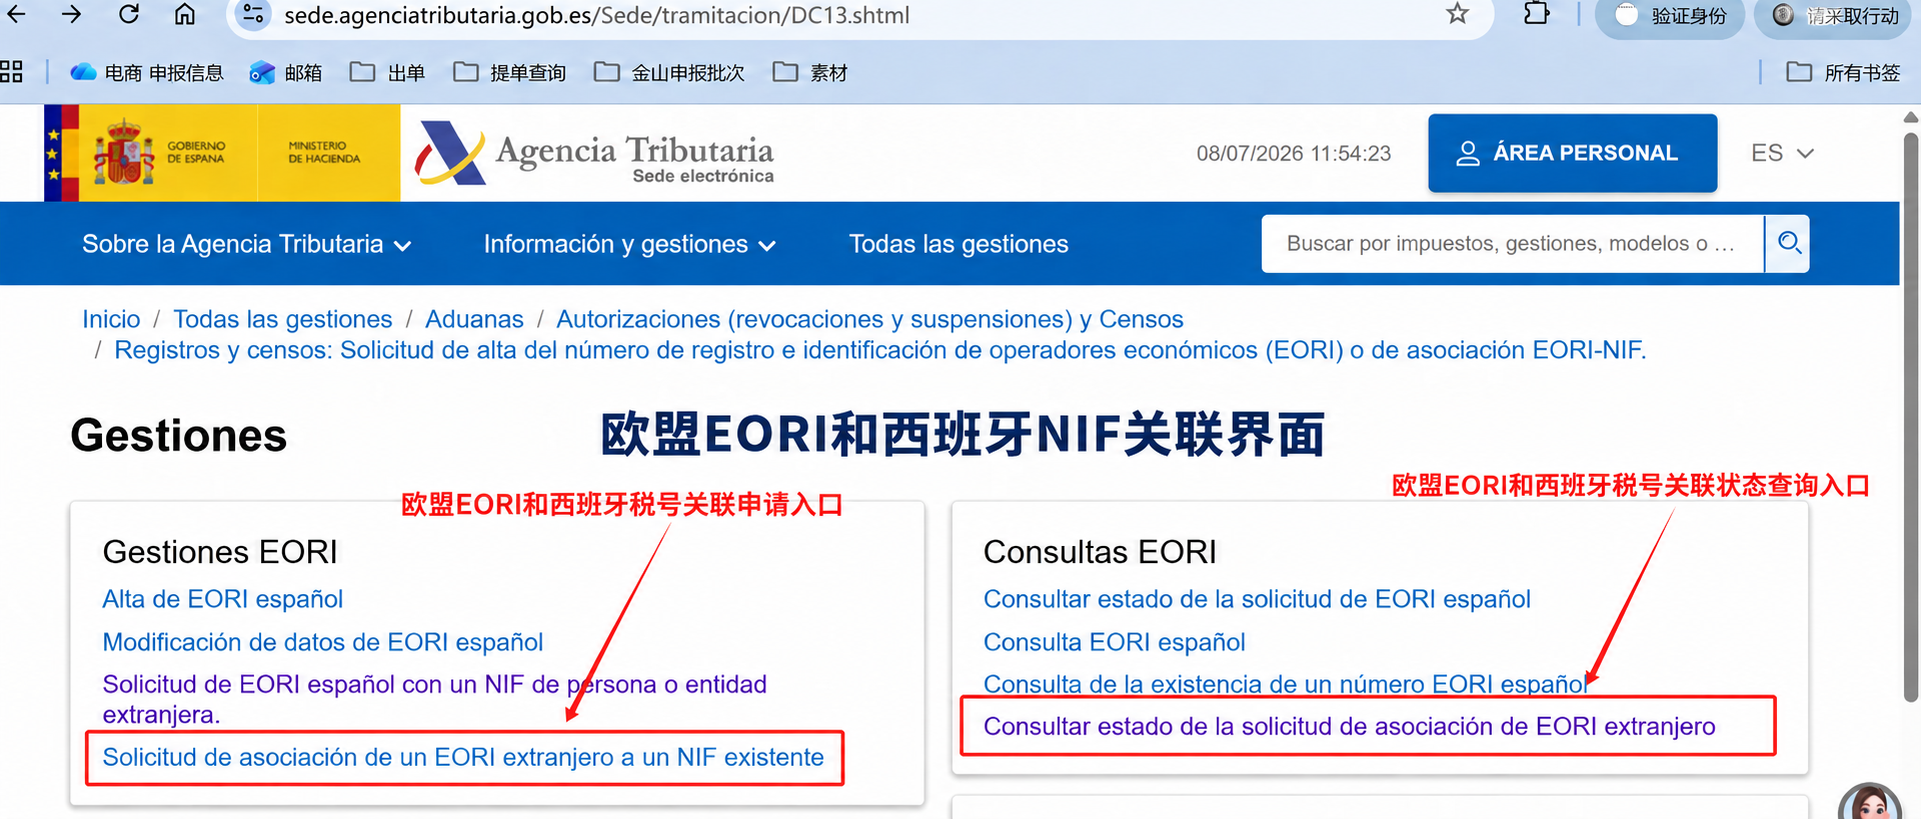
关联办理请点击:西班牙税务局 EORI–NIF 关联页面 ,选择“Solicitud de asociación de un EORI extranjero a un NIF existente”,将离岸的欧盟进口商EORI与其自身在西班牙取得的NIF税务F关联。
如拟通过第三方本地税务代表办理进口,请提前提供其代表资料及有效授权,由我司核实适用条件,指定税务代表不代表自动免除进口商税号。
相关身份核验、税务登记、关联及授权手续应在正式申报前完成,以免影响清关及后续交付,所以流程均需充足操作时间。
2.3 个体户AUTÓNOMO 可能涉及等价附加费
如果西班牙进口商是以个人身份经营的 AUTÓNOMO商业进口或采购货物时可能涉及 IVA 等价附加费(Recargo de Equivalencia)。
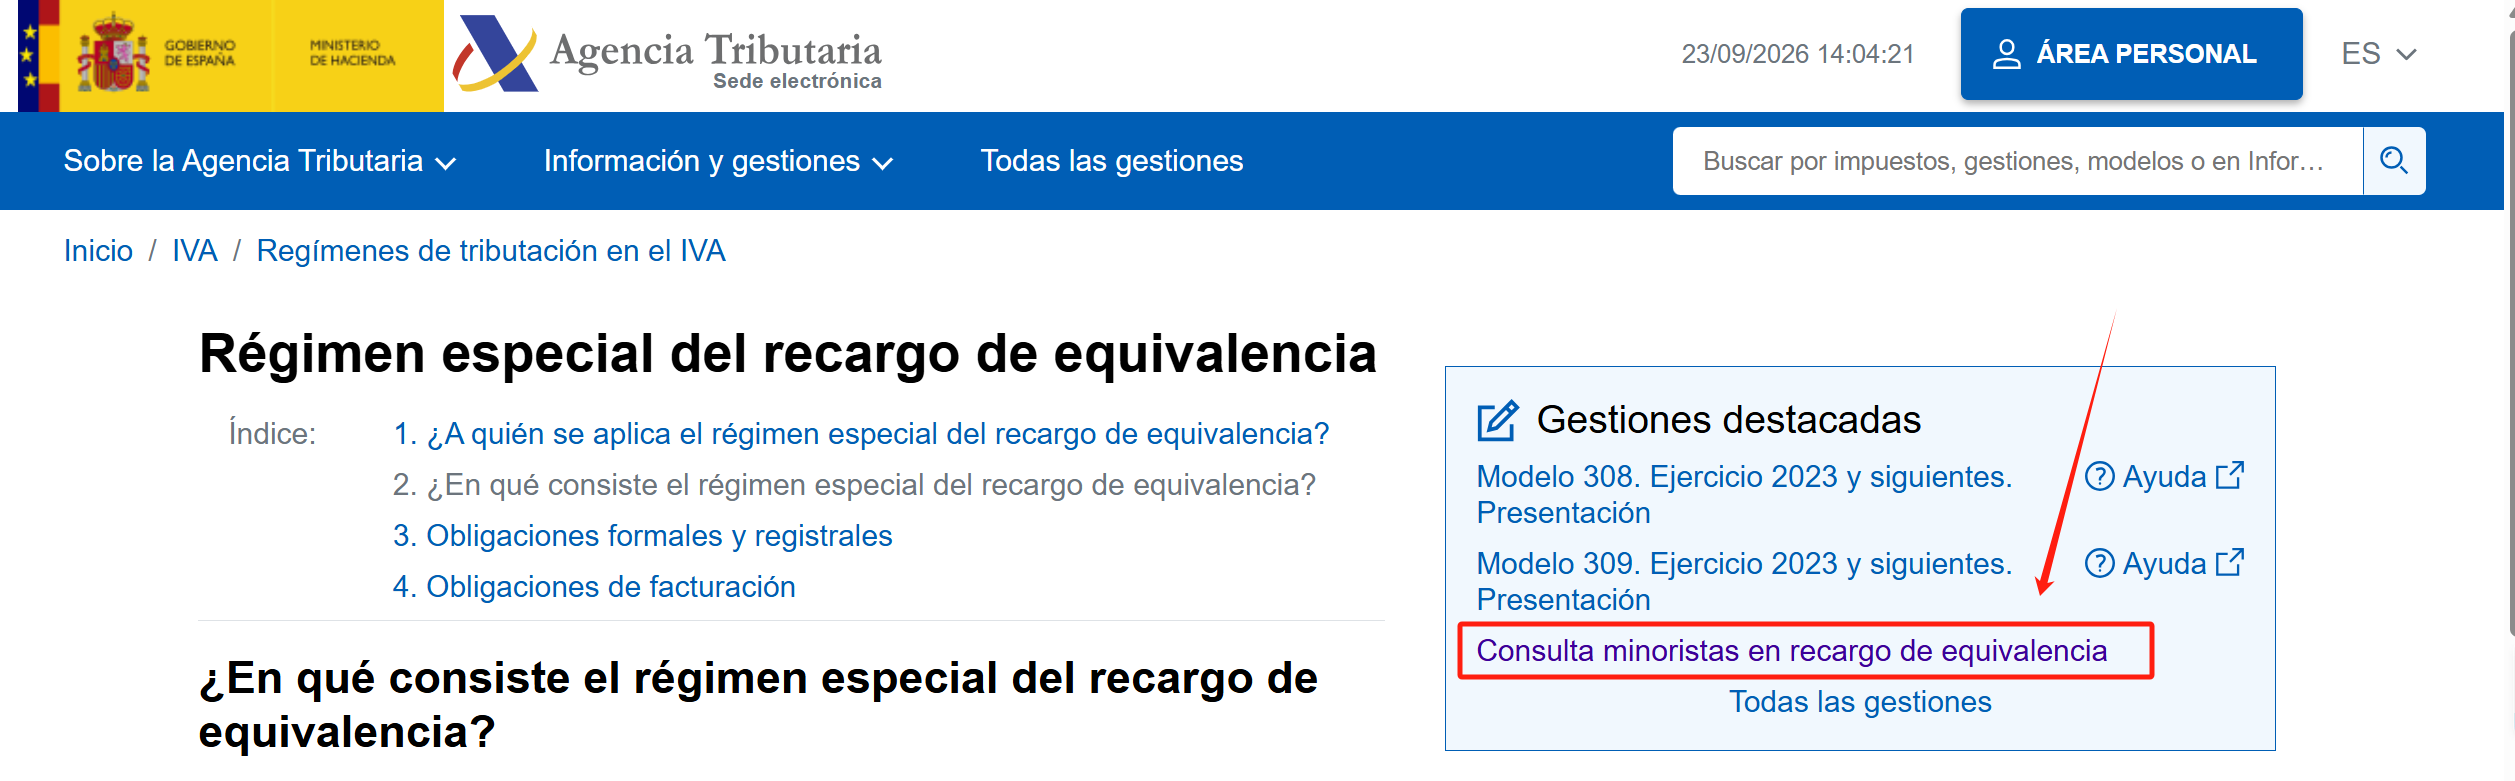
建议在安排进口前,先通过西班牙税务局 AEAT 查询该进口商的 NIF。进入 AEAT 的“Régimen especial del recargo de equivalencia”页面,点击 “Consulta minoristas en recargo de equivalencia”,输入 NIF 后查询:
- 显示 “NIF sometido al régimen especial”:表示该 NIF 适用等价附加费制度
- 显示 “NIF no sometido...”:表示查询结果显示该 NIF 不适用该制度
官方查询入口点击:AEAT 等价附加费制度及 NIF 查询
3 欧盟离岸 EORI/IOR 进口商在西班牙清关的说明与指导
欧盟离岸 EORI/IOR 进口商在西班牙清关的说明与指导
以下说明适用于进口商只有非西班牙的欧盟离岸 EORI/IOR 公司,而没有当地有效 EORI 进口商的情况。
一、简单表述
境外货物抵达西班牙境内。
A:欧盟离岸公司作为进口商,持有有效 EORI,并签署 POA 等授权文件。
随后由 GREENHUB 西班牙清关行办理报关。
之后根据实际情况:
B 由西班牙本地公司负责税款及进口申报责任,完成相关税务关联;
或
C:委托西班牙税务代表,承担相应进口税务和申报责任。
最后,根据清关后的首个交付地点,确定海关程序 42 或 40,以及进口 VAT 的处理方式。
二、解释说明
A 有欧盟 EORI,但如果不是西班牙本地有效 EORI 进口商,通常需要由 B 完成进口商与税务责任的关联。
如果 B 无法完成税务关联,则需要委托 C,即西班牙税务代表(Representante Fiscal),税务代表根据授权承担相关进口税费、海关债务及申报配合责任。
进口商仍须对货物品名、数量、价值、商品编码、原产地及产品合规资料的真实性和完整性负责。
是否缴纳 21% 进口 VAT,取决于清关后的首个交付地点及实际申报条件。
三、流程说明
货物抵达西班牙后,由 GREENHUB 清关行办理海运、空运或陆运清关。
A:欧盟离岸公司,持有欧盟 EORI
B:西班牙本地公司,完成税务关联
C:西班牙税务代表,承担相应进口税务和申报责任
完成上述安排后,办理西班牙海关进口申报。
根据清关后的首个交付地点:
1. 法国、葡萄牙或其他欧盟成员国:根据实际条件申报海关程序 42
2. 西班牙境内:通常按海关程序 40 评估,并可能需要清关前安排进口 VAT
最终以 MRN/DUA 及清关后的首个交付凭证 POD 为准。
4. 收到缴款通知:缴纳关税和进口增值税
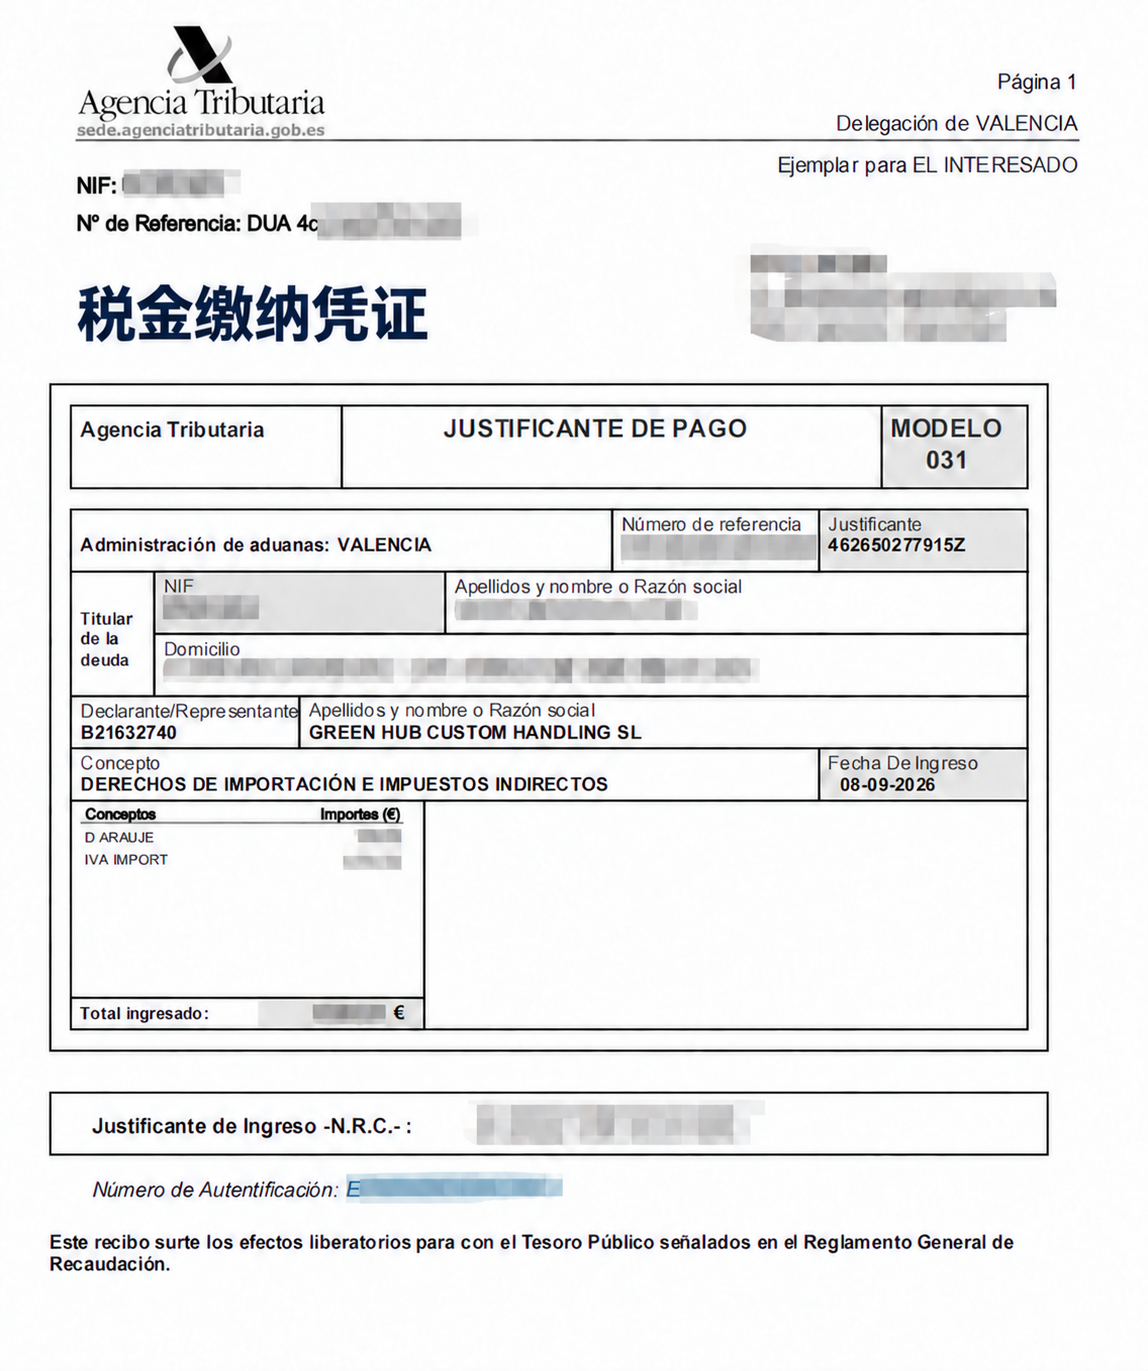
清关不再查验,会收到进口税费缴款单 Carta de Pago(Modelo 031), 客户据此核对货物发票的应缴关税+VAT+总金额及缴款信息,并及时付款,第一时间回传NRC结清凭证,安排货物放行,约车等后续事宜,避免延误。
如委托清关行代缴税费,需到港前书面告知,GHUB出具单票税费预估账单,付款人提前到账后,由清关行代缴。
5. 税务局税费缴费入口及说明
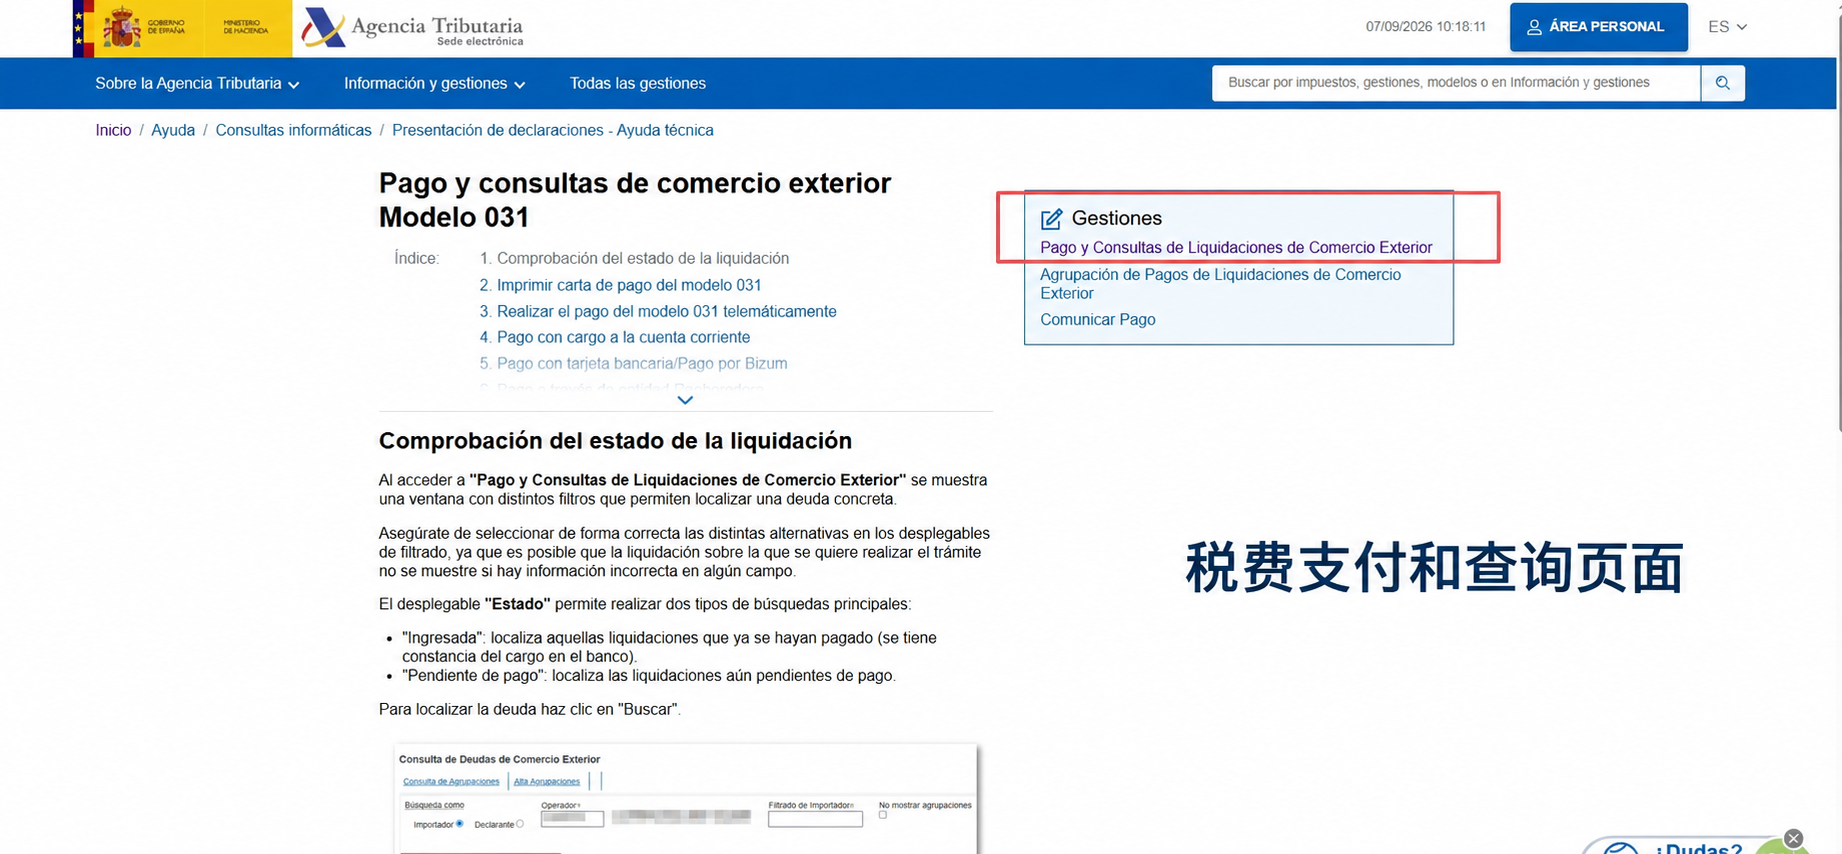
关税及进口增值税缴纳入口请点击:西班牙税务局 Modelo 031 付款及查询页面,该页面提供进口税费缴纳、缴款单打印及付款状态查询的官方指引。
进口商自行缴税可点击页面“Gestiones”中的“Pago y Consultas de Liquidaciones de Comercio Exterior”进入办理,按系统要求完成身份验证后缴费。
进口税费与报关费,船司码头港杂费,拖车费,后续杂费等独立核算和开票,支付我司账单,不代表已经向海关缴清进口税费。
6. 缴税完成:确认海关放行
关税和进口增值税未缴清/未符合递延/Régimen42,海关不会放行。
及时结清海关的税费,收到支付凭证后仍需等待海关正式放行文件,确认放行后,才能预约运输,请勿仅凭税单、付款截图或预计放行时间,认定货物已具备放行条件和最终实际交付情况。
7. 放行后预留48h:锁定拖车计划
整柜交付需在海关放行后预约运输,码头能最快分配到至少48h后/工作日送仓,节日附加收费派送也并不100%保证,并非承诺在48h内送达,送仓是预估,实际受当日付款时间点,船司出港时间,路途道路状况,车队紧张和司机驾驶影响,一切以上游为准。
请务必提前配合清关行,提前确认/不随意更改仓库地址+收货人+联系电话+仓库门头和街道号,卸货条件及仓库预约要求。
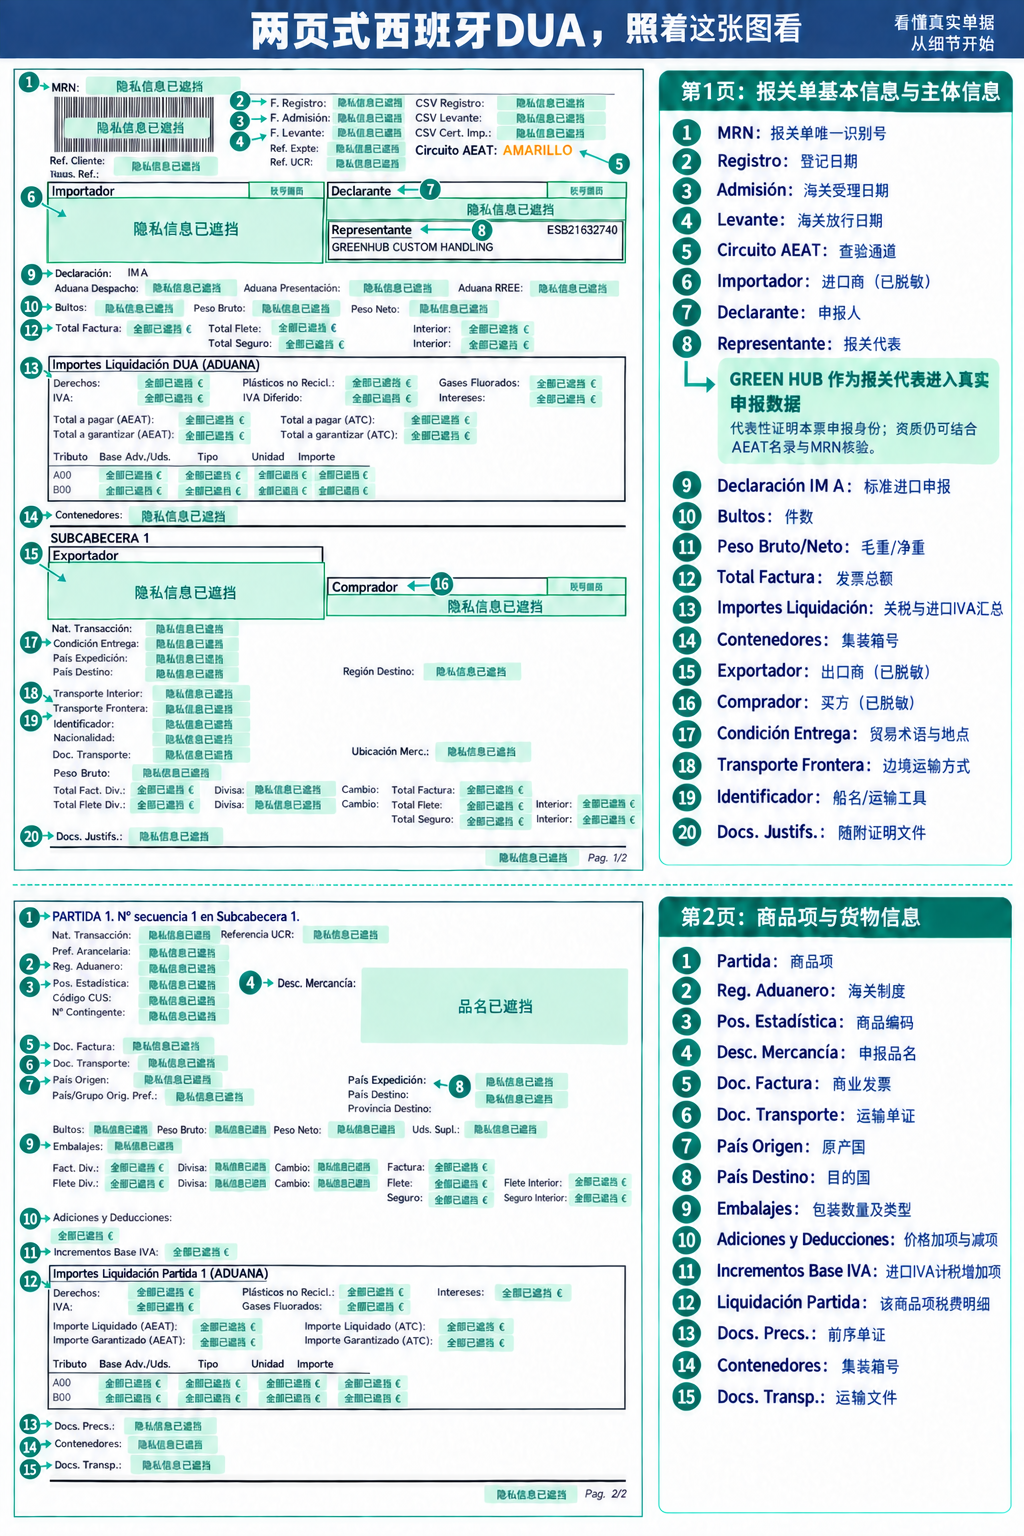
确定船公司的拖车后,会提前1天通知,事后发送自税的最终报关单(DUA/MRN),方便客户核对申报信息、办理财务核算并留档。
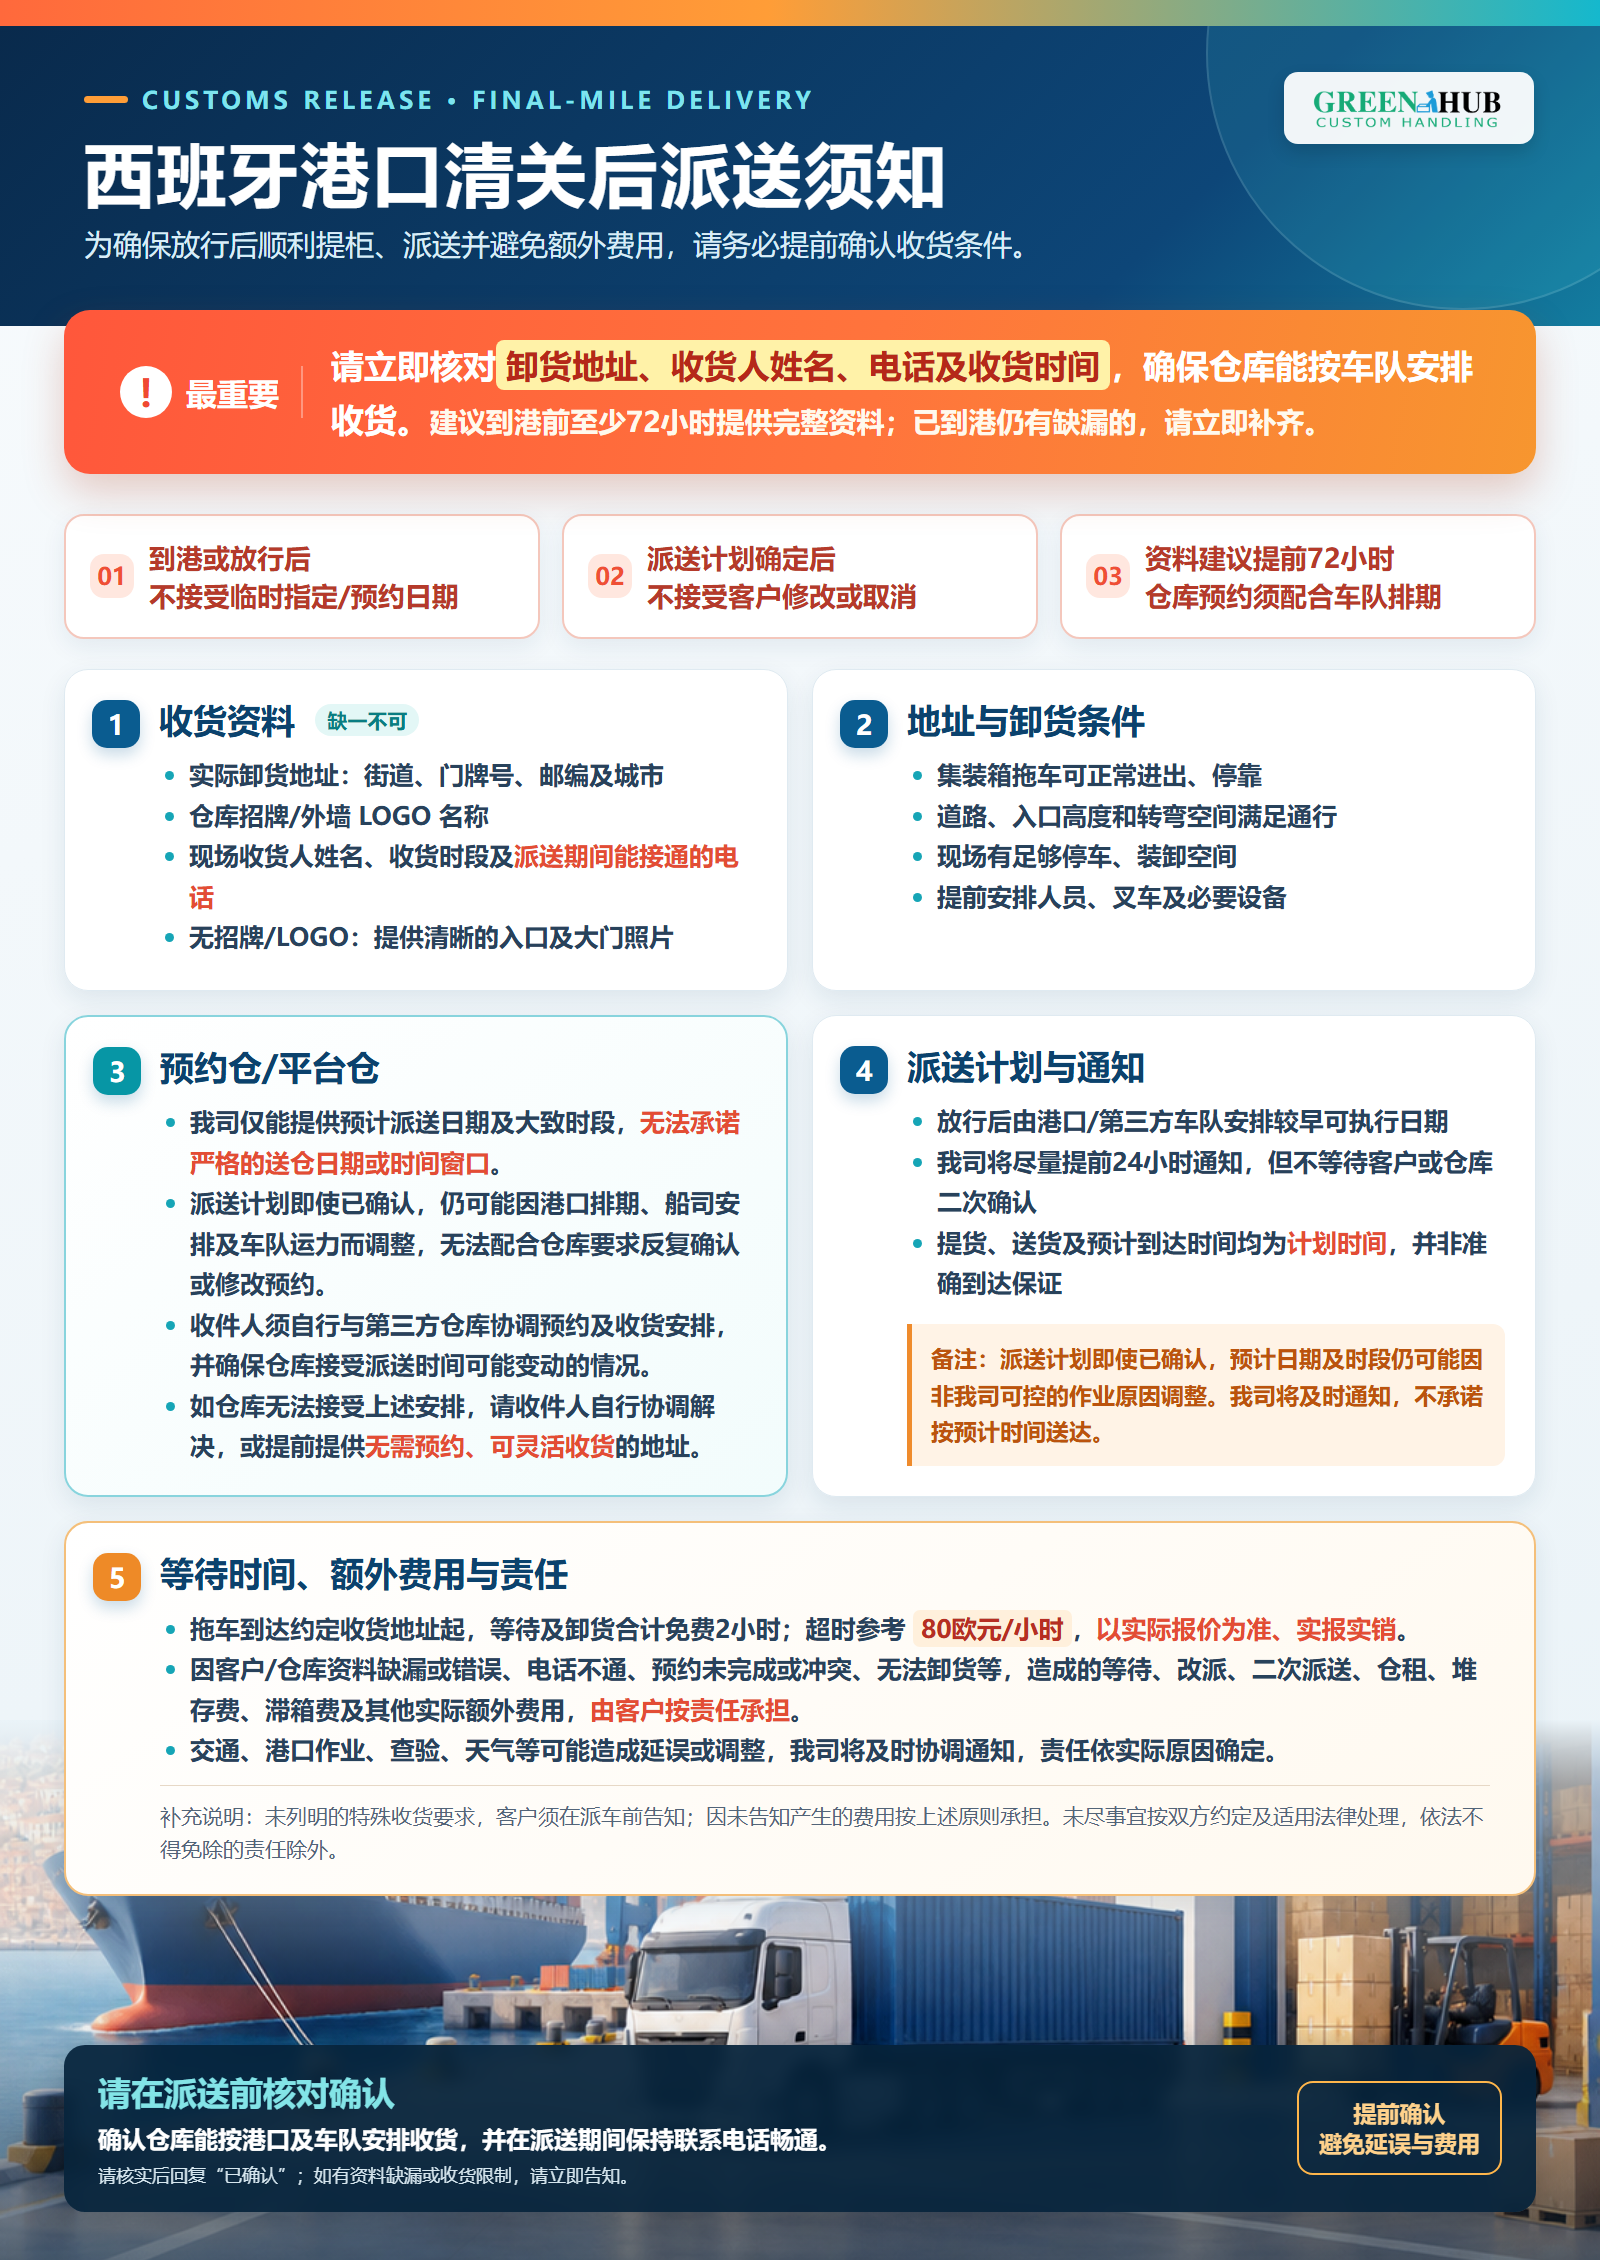
是否产生燃油附加费,堆场滞港费,查验费,仓储费,卸柜超时2h后等待费等,按报价单和实际发生结算/补收(30天内有权追收), 预收款在最终账单中抵扣,多退少补后开具发票。
8. 补充发票DDP+DAP条款:哪些费用由谁承担?
以下按Incoterms® 2020国际贸易条款约定,如有卖方与国外进口商另有明确约定的,箱单资料或者销售合同,应提前书面确认和告知。
DDP、DAP贸易条款,须写明具体交付派送地点, 而CIF须写明目的港。
DDP(完税后交货)发货人/出口商承担支付全程包括中国报关+海运费+目的地代付的关税+增值税费,港杂,拖车费等所有费用。
DAP(目的地交货)进口商/买方负责报关,支付关税+VAT和报关服务费(可选),其他港杂费,滞港费,拖车费,卸柜超时等待费等,均由发货人/出口商承担支付。
评论